Le Maroc capte 39,6 % du trafic Europe‑Afrique du Nord avec 580 vols par jour
Trafic aérien Europe–Maroc : le Royaume capte 39,6 % des vols entre l’Europe et l’Afrique du Nord
EUROCONTROL : Janv.-Oct. 2026, 1 464 vols/jour entre Europe et Afrique du Nord; le Maroc assure 580 vols (39,6%), tiré par les low-cost et le ciel ouvert.
Trafic global et répartition régionale
Entre janvier et octobre 2026, le trafic aérien entre l’Europe et l’Afrique du Nord a atteint en moyenne 1 464 vols par jour, selon un rapport publié par EUROCONTROL le mercredi 18 novembre 2026. Le Maroc concentre à lui seul 580 de ces rotations quotidiennes, soit 39,6 % du total. L’Égypte se positionne en deuxième place avec 436 vols, suivie de la Tunisie (218), de l’Algérie (198) et de la Libye (31).
Avance marocaine face aux voisins
La part de marché du Maroc est notable : il assure davantage de vols avec l’Europe que la Tunisie, l’Algérie et la Libye réunies. Cette avance se traduit par une connectivité supérieure vers plusieurs capitales et métropoles européennes et par une offre aérienne plus dense sur les liaisons courts et moyens courriers. Le rapport souligne également la répartition géographique des destinations européennes, avec des volumes particulièrement élevés vers l’Espagne, la France et le Royaume‑Uni.
Croissance historique depuis 2010
La progression du trafic marocain est le fruit d’une décennie et demie de développement. En 2010, le Maroc enregistrait 285 vols quotidiens vers l’Europe. Ce chiffre a presque doublé : 532 vols par jour en 2025, record à l’époque, puis une moyenne de 580 vols entre janvier et octobre 2026, ce qui témoigne d’un changement d’échelle durable du transport aérien marocain. Ces chiffres reflètent l’augmentation des capacités offertes par les transporteurs, l’élargissement des liaisons et la demande persistante des voyageurs, qu’ils soient touristes ou travailleurs résidant à l’étranger.
Rôle déterminant des compagnies low cost et du ciel ouvert
Le rapport met en lumière l’impact majeur des transporteurs à bas coût. En 2025, les low-cost assuraient 67 % des vols entre le Maroc et l’Europe, alors que les compagnies traditionnelles ne représentaient plus que 22 % du trafic marocain. L’accord de ciel ouvert conclu entre le Maroc et l’Union européenne, qui a levé les restrictions de capacité, est identifié comme un facteur clé de cette transformation. Le Maroc demeure à ce jour le seul pays d’Afrique du Nord à bénéficier d’un tel accord avec l’UE, ce qui facilite l’implantation et le développement des compagnies low cost sur les liaisons européennes.
Expansion de Ryanair et nouvelles lignes hivernales
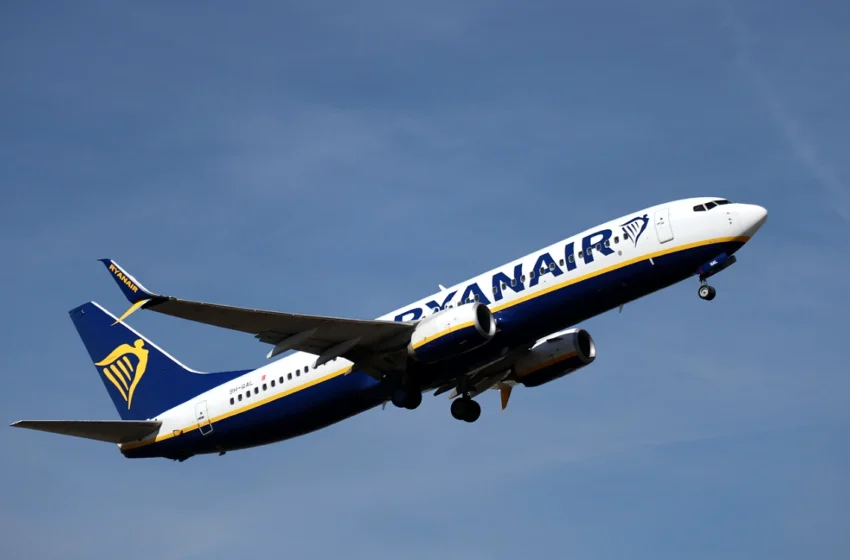
Ryanair illustre parfaitement cette dynamique. En 2025, le groupe irlandais réalisait en moyenne 156 vols quotidiens vers le Maroc, soit quinze de plus qu’un an auparavant. Sa stratégie d’ouverture se poursuit avec 17 nouvelles lignes programmées pour l’hiver 2026‑2027, dont sept au départ de Rabat, renforçant ainsi la desserte de la capitale administrative. Cette montée en capacité contribue à la diversité des offres tarifaires et à la multiplication des fréquences sur des corridors clés.
Principaux marchés et saisonnalité
La France et l’Espagne restent des marchés essentiels pour le Maroc, portés par les voyages touristiques et les déplacements des Marocains résidant à l’étranger. En 2025, on comptait 103 vols quotidiens entre l’Espagne et le Maroc. Par ailleurs, les liaisons avec le Royaume‑Uni ont progressé : huit vols supplémentaires par jour ont été enregistrés entre 2024 et 2025, principalement vers Marrakech et Agadir. Le Maroc se distingue aussi par une faible saisonnalité relative : en 2025, les liaisons européennes variaient de 477 vols quotidiens en janvier à 565 en août, contrastant avec des pays comme la Tunisie où la saisonnalité est plus marquée (123 vols en mars contre 302 en août).
Le rapport d’EUROCONTROL met en évidence une transformation structurelle du trafic entre l’Europe et l’Afrique du Nord, centrée sur une montée en puissance des low-cost et sur l’avantage compétitif offert au Maroc par l’ouverture des capacités. Cette configuration devrait continuer d’influencer l’offre aérienne, la concurrence entre opérateurs et la mobilité des passagers au cours des prochains cycles saisonniers.