BNP Paribas cède la BMCI à Holmarcom, troisième départ bancaire français du Maroc
BNP Paribas enregistre un bénéfice en hausse et confirme la cession de 67 % de la BMCI à Holmarcom prévue T4 2026
BNP Paribas annonce un bénéfice trimestriel de 3,46 milliards d’euros et confirme la vente de 67 % de la BMCI à Holmarcom, opération attendue au quatrième trimestre 2026.
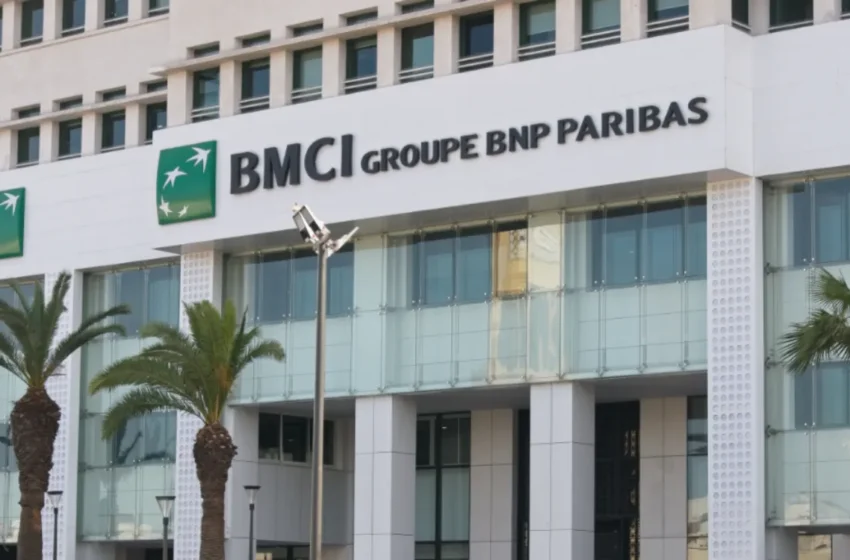
BNP Paribas a publié des résultats solides pour le trimestre, avec un bénéfice net de 3,46 milliards d’euros, soit une progression de 13,5 % par rapport à la même période précédant. Simultanément, le groupe a réaffirmé, dans son communiqué du 28 octobre, son intention de céder sa participation majoritaire — 67 % du capital — dans la Banque marocaine pour le commerce et l’industrie (BMCI) à Holmarcom. La transaction, issue d’un accord signé le 29 avril, doit être finalisée au quatrième trimestre 2026 après les dernières étapes réglementaires.
Résultats et motivation financière
La performance trimestrielle permet à BNP Paribas de consolider sa position financière. Outre le bénéfice, le groupe a souligné que la cession annoncée contribuera à améliorer son ratio de fonds propres d’environ 0,15 point. La BMCI a généré 358 millions d’euros de revenus en 2025, un chiffre qui entre dans les calculs de valorisation et de synergie derrière l’opération. Pour le groupe, la vente s’inscrit dans une stratégie visant à optimiser la structure de capital et à recentrer certaines activités transfrontalières.
Modalités et calendrier de la cession
L’accord entre BNP Paribas et Holmarcom, formalisé le 29 avril, reste soumis aux approbations réglementaires nécessaires au Maroc et éventuellement à d’autres juridictions concernées. Le calendrier communiqué prévoit la clôture de l’opération au quatrième trimestre 2026. Holmarcom, groupe marocain déjà présent au capital de plusieurs établissements locaux depuis plus de trente ans, deviendrait l’actionnaire de contrôle de la BMCI. Les parties ont indiqué leur intention de poursuivre un partenariat commercial après la transaction, permettant des continuités opérationnelles, notamment dans des segments spécifiques.
Contexte : sorties successives des banques françaises du Maroc
Cette opération s’inscrit dans un mouvement de désengagement des grandes banques françaises sur le marché marocain amorcé ces dernières années. En décembre 2022, Crédit Agricole avait cédé 63,7 % de Crédit du Maroc à Holmarcom, puis lui avait transféré les 15 % restants en juin 2024. De son côté, Société Générale avait finalisé la vente de sa filiale marocaine au groupe Saham le 3 décembre 2024 pour 745 millions d’euros, transaction incluant des filiales financières et la compagnie d’assurance La Marocaine Vie. La cession de la BMCI marque ainsi la troisième sortie importante d’un grand établissement français sur le marché bancaire marocain.
Impacts attendus pour Holmarcom et le marché local
Pour Holmarcom, l’acquisition de la BMCI représente une étape significative dans la consolidation de son empreinte bancaire. Déjà propriétaire de Crédit du Maroc, le groupe envisage un rapprochement entre les deux entités afin de créer un acteur bancaire de plus grande taille et potentiellement plus compétitif sur le marché national. Une telle consolidation pourrait conduire à des rationalisations de réseau, des synergies opérationnelles et une offre de produits élargie pour la clientèle marocaine. Les autorités de régulation examineront toutefois l’opération sous l’angle de la concurrence et de la stabilité financière.
Activités laissées et maintenues par BNP Paribas au Maroc
La cession de la BMCI signifie la fin du contrôle direct de BNP Paribas sur une banque de détail au Maroc, mais le groupe précise qu’il conservera certaines activités dans le royaume. BNP Paribas restera actif en banque d’investissement et dans la location longue durée via Arval Maroc, et entend préserver des relations commerciales avec Holmarcom. Cette stratégie traduit un recentrage sur des métiers à plus forte valeur ajoutée pour le groupe, tout en maintenant une présence ciblée sur le marché marocain.
Le calendrier et les conditions finales dépendront des autorisations réglementaires et des ajustements contractuels. Les prochaines semaines seront déterminantes pour la finalisation administrative et la mise en œuvre opérationnelle de la transition de contrôle, qui aura des conséquences sur l’organisation interne des établissements concernés et sur l’écosystème bancaire marocain.