Exportations pétrolières du Moyen‑Orient dépassent niveaux pré‑guerre malgré allégations de péage à Ormuz
Détroit d’Ormuz : les exportations pétrolières du Moyen‑Orient dépassent les niveaux d’avant‑guerre malgré les tensions
Les exportations de brut du Moyen‑Orient ont retrouvé et même dépassé les volumes d’avant‑conflit malgré les attaques et tentatives d’obstruction, soulevant des questions sur un possible « péage » et l’avenir des prix.
Les exportations pétrolières du Moyen‑Orient ont repris vigoureusement fin septembre, dépassant pendant plusieurs jours les moyennes observées avant le début du conflit en février, alors même que des tentatives d’entraver la libre circulation dans le détroit d’Ormuz se poursuivent. Des données provisoires de suivi maritime montrent des flux journaliers se situant entre environ 19,5 et 22,5 millions de barils par jour pendant certains jours de la dernière semaine de septembre, contre une moyenne d’environ 18 millions de barils par jour avant l’escalade. Cette reprise contraste avec un contexte toujours marqué par des risques : tirs de missiles, attaques par drones, et ordres de retournement adressés à des navires en transit.
La dynamique observée combine plusieurs facteurs opérationnels et économiques. D’une part, des convois escortés et des opérations de transfert navire‑à‑navire permettent d’évacuer davantage de cargaisons en minimisant l’exposition directe aux attaques. D’autre part, des routes alternatives et des corridors terrestres ou via la mer Rouge contribuent à rediriger une partie du trafic. Malgré ces flux accrus, les primes d’assurance et les incertitudes géopolitiques maintiennent les prix du pétrole significativement au‑dessus des niveaux d’avant‑crise, illustrant la dissociation possible entre volumes physiques expédiés et perception du risque par les marchés.
Reprise des volumes et modalités de transit
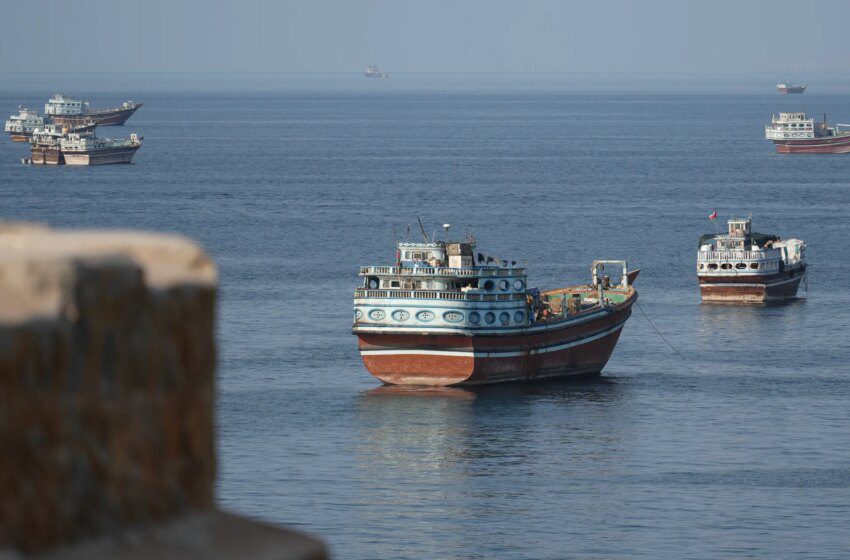
Les relevés maritimes montrent une augmentation notable du pétrole quittant la région à la fin de septembre et au début d’octobre. Une part non négligeable des exportations continue toutefois de passer par des opérations de transfert au large, où le brut est transbordé sur des pétroliers plus grands hors des eaux les plus exposées. Par ailleurs, une proportion croissante des cargaisons emprunte désormais des routes contournant le détroit d’Ormuz, tandis que d’autres transitent par la mer Rouge, atténuant partiellement la dépendance à un seul point de passage. Ces ajustements logistiques exigent davantage d’unités et complexifient la chaîne d’approvisionnement.
Mesures de sécurité : escorts et transferts visant à réduire les risques
La protection accrue des navires — via des escortes militaires et des convois organisés — a permis de sécuriser certains passages et d’encourager des expéditions qui auraient été autrement reportées. Les transferts navire‑à‑navire réduisent l’exposition des tankers en eaux restreintes, mais multiplient les besoins en navires et en équipages disponibles, augmentant les coûts et les délais. Ce repositionnement opérationnel alourdit le « coût du transport », ce qui pèsera sur les prix finaux et sur la disponibilité des navires pour d’autres routes.
Hypothèse d’un prélèvement informel sur le passage maritime
Des observateurs et analystes ont avancé l’hypothèse qu’un mécanisme informel de paiement pourrait faciliter certains passages commerciaux dans la zone contestée. Plutôt que d’exister sous la forme d’un prélèvement public et transparent, ce mécanisme serait décrit comme un arrangement discret visant à garantir la sécurité des navires. Si un tel système fonctionne à grande échelle, il pourrait conduire à des transferts de valeur importants vers les acteurs contrôlant la zone, tout en demeurant difficile à documenter officiellement. Juridiquement, la réglementation internationale protège le passage en transit dans les détroits internationaux, ce qui rendrait tout prélèvement formel contestable ; en pratique toutefois, la réalité des risques et des incitations peut engendrer des compromis informels.
Effets sur les prix : primes d’assurance et décisions des gouvernements
La réaction des marchés a été mesurée : les cours ont légèrement reflué avec la reprise des volumes, mais demeurent largement supérieurs aux niveaux antérieurs au conflit. Les primes d’assurance elevées, l’augmentation des coûts de fret et l’allongement des délais de livraison expliquent en grande partie cette persistance. Des décisions politiques, comme la libération de réserves stratégiques par certains pays, ont eu un effet ponctuel sur les prix, mais la soutenabilité d’une baisse durable dépendra de l’évolution de la sécurité régionale et de la confiance des armateurs à maintenir des rotations régulières à travers les routes les plus exposées.
Risques persistants et contraintes structurelles du transport maritime
Même si les exportations ont montré une résilience certaine, des risques significatifs subsistent. Les attaques sporadiques et les avertissements adressés à des navires alimentent la crainte d’une interruption plus grave des approvisionnements. De plus, la solution logistique actuelle — basée sur des convois, des transferts et un usage intensif de navires — est coûteuse et limitée dans le temps : la construction de nouvelles unités et la reconfiguration durable des chaînes maritimes prennent des mois, voire des années. Les importateurs doivent aussi diversifier leurs sources, parfois en allant chercher du pétrole plus loin, ce qui rallonge les délais et augmente les coûts.
La situation dans le détroit d’Ormuz illustre la fragilité des corridors énergétiques mondiaux : malgré une hausse des volumes exportés, la conjonction des risques géopolitiques, des coûts logistiques et des tensions persistantes maintient une incertitude élevée sur l’évolution des prix et sur la stabilité des approvisionnements à moyen terme.